
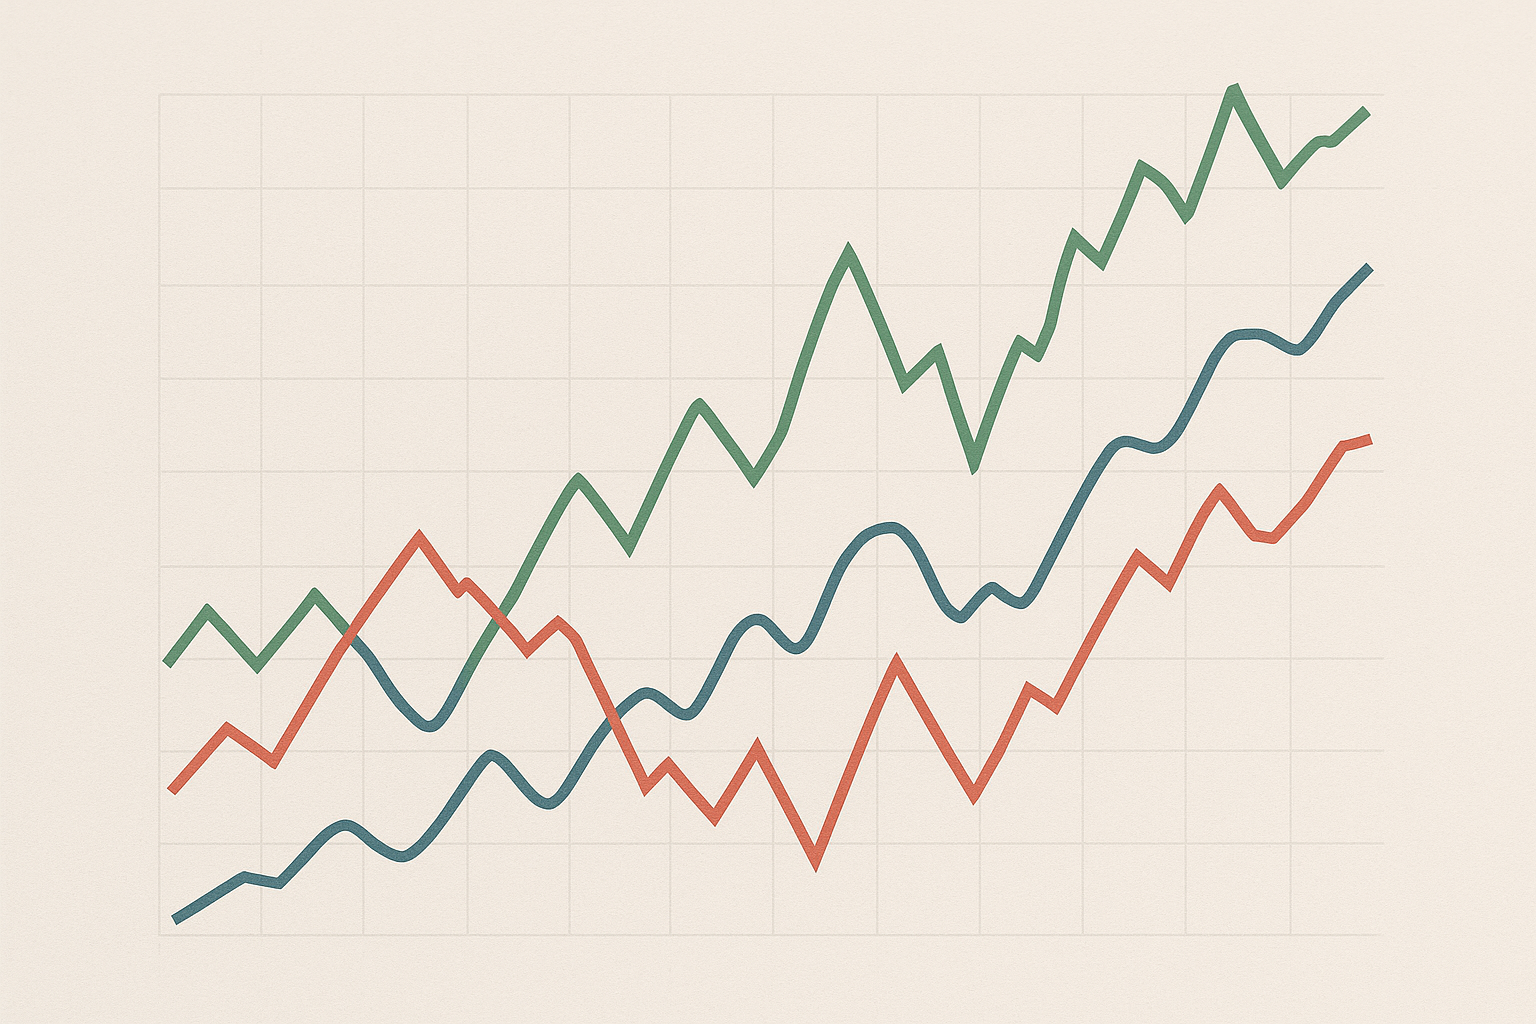
Perché oggi il cambio “segue” i tassi più di ieri
Negli ultimi mesi il mercato valutario ha mostrato una sensibilità più marcata ai movimenti dei rendimenti obbligazionari globali. In pratica, quando i tassi a lungo termine si muovono con decisione, molte coppie FX reagiscono in modo più rapido e “sincronizzato” rispetto al passato. La ragione principale è che il prezzo delle valute incorpora aspettative su crescita, inflazione e politica monetaria; quando queste aspettative cambiano di colpo, i flussi di capitale si riallineano in fretta. In un contesto in cui l’incertezza macro resta elevata, il mercato tende a usare i rendimenti come bussola: sono un indicatore immediato del costo del denaro e del premio richiesto per detenere rischio.
Qui entra in gioco un concetto chiave: la correlazione. In finanza è la misura di quanto due variabili si muovono insieme nel tempo. Nel breve periodo, la correlazione tra FX e rendimenti può aumentare perché gli operatori reagiscono agli stessi dati (inflazione, occupazione, aste di titoli) e perché molte strategie quantitative “leggono” gli stessi segnali. Il risultato è una maggiore probabilità di movimenti a catena: un rialzo dei rendimenti in un’area può rafforzare la valuta locale, mentre un calo può indebolirla, soprattutto se il differenziale con l’estero si amplia.
Definizioni operative: differenziale di rendimento, curva e tasso reale
Per interpretare correttamente queste dinamiche servono tre definizioni esplicite. Il differenziale di rendimento è la differenza tra i rendimenti di due Paesi (per esempio tra titoli decennali). Se il differenziale si allarga a favore di un’area, quella valuta tende a risultare più attraente per chi cerca rendimento, a parità di rischio percepito. La curva dei rendimenti descrive i rendimenti per diverse scadenze: quando si “irripidisce” (long più alti rispetto ai short) spesso segnala aspettative di crescita o inflazione; quando si “appiattisce” può indicare timori di rallentamento o attese di tagli futuri.
Il terzo elemento è il tasso reale, cioè il rendimento al netto dell’inflazione attesa. È spesso più informativo del tasso nominale: una valuta può avere rendimenti nominali elevati, ma se l’inflazione attesa corre più veloce, il vantaggio reale si riduce. Nel breve periodo, i cambi reagiscono molto alle sorprese sui dati che modificano i tassi reali: un dato inflazionistico inferiore alle attese può far scendere i real yield e indebolire la valuta, anche se i tassi nominali restano “alti” in senso assoluto.
Meccanismi di trasmissione: flussi, coperture e “risk-on/risk-off”
L’aumento delle correlazioni si spiega anche con la microstruttura dei flussi. Quando i rendimenti salgono, alcuni investitori globali aumentano l’esposizione a quell’area; altri, invece, riducono il rischio se percepiscono che tassi più alti comprimono utili e crescita. Questo crea una tensione tra flussi “da rendimento” e flussi “da avversione al rischio”. In fasi di mercato dominate dal risk-on/risk-off, le valute considerate più cicliche tendono a muoversi insieme agli asset rischiosi, mentre quelle percepite come difensive possono rafforzarsi quando aumenta la volatilità.
Un altro canale spesso sottovalutato è la copertura valutaria. Un investitore che compra obbligazioni estere può decidere di coprire (hedgiare) il rischio cambio: il costo della copertura dipende dai tassi a breve e dalle condizioni di liquidità. Se il costo di hedging cambia rapidamente, cambia anche la convenienza relativa di detenere titoli esteri, e quindi il flusso FX. In periodi di stress, inoltre, la liquidità può ridursi e amplificare movimenti che altrimenti sarebbero più graduali: le correlazioni aumentano non perché “tutto è uguale”, ma perché gli aggiustamenti avvengono nello stesso momento.
Esempi pratici: quando il decennale muove le principali coppie
Un esempio tipico: rendimenti decennali in rialzo in un’area economica, accompagnati da dati macro solidi. In questo scenario, il mercato può prezzare una politica monetaria più restrittiva o più a lungo del previsto. La valuta tende a rafforzarsi perché cresce l’appeal del carry e perché aumenta la domanda di asset denominati in quella moneta. Al contrario, se i rendimenti scendono perché il mercato anticipa tagli o un rallentamento, la valuta può indebolirsi, soprattutto contro controparti con rendimenti stabili o in aumento.
Nel breve periodo, però, non basta guardare “su o giù”. Conta il motivo del movimento. Se i rendimenti salgono per un aumento del premio per il rischio (per esempio timori fiscali o instabilità), la valuta può non beneficiarne: l’aumento del rendimento non è percepito come opportunità, ma come compensazione per un rischio maggiore. Qui la correlazione può perfino invertire segno: rendimenti su, valuta giù. È uno dei motivi per cui conviene distinguere tra rialzo guidato da migliori prospettive e rialzo guidato da peggioramento della fiducia.
Come leggere il breve periodo: indicatori essenziali e errori comuni
Per orientarsi senza perdersi nel rumore, alcuni indicatori sono più utili di altri. Primo: monitorare il differenziale tra rendimenti reali, non solo nominali. Secondo: osservare la pendenza della curva, perché spesso anticipa cambi di narrativa su crescita e inflazione. Terzo: considerare la volatilità implicita FX, che segnala quanto il mercato si aspetta movimenti ampi e quanto le correlazioni potrebbero “stringersi”. Un riferimento metodologico autorevole sui dati macro e sulle serie storiche è disponibile sul sito della Banca dei Regolamenti Internazionali, utile per contestualizzare dinamiche globali senza inseguire singoli titoli di giornata.
Tra gli errori comuni c’è trattare la correlazione come una legge stabile. In realtà è una statistica che cambia: può aumentare in fasi di shock e diminuire quando il mercato torna a discriminare tra Paesi e fondamentali. Altro errore: ignorare l’orizzonte temporale. Nel brevissimo (intraday) pesano molto posizionamento e liquidità; nel breve (settimane) dominano dati e banche centrali; nel medio (mesi) rientrano produttività, bilancia dei pagamenti e crescita potenziale. Infine, attenzione a confondere causalità e correlazione: il cambio può muoversi insieme ai rendimenti senza che uno “causi” l’altro in modo lineare.
Quando le correlazioni tra FX e rendimenti aumentano, il mercato diventa più “reattivo” e meno indulgente con le sorprese: una singola pubblicazione macro può spostare aspettative sui tassi, modificare i differenziali e innescare flussi rapidi. In questo contesto, la disciplina conta più delle previsioni: definire scenari, identificare quali rendimenti sono davvero rilevanti (nominali vs reali), e ricordare che il driver dominante può cambiare da una settimana all’altra, soprattutto quando volatilità e liquidità non sono uniformi.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, sollecitazione al pubblico risparmio o raccomandazione di investimento; i mercati valutari e obbligazionari comportano rischi e decisioni operative dovrebbero essere valutate con un professionista qualificato.